📅 2026년 11월 기준 · 공식 자료를 확인해 작성했습니다
연말이 다가오면 "연금저축 IRP 연말 납입을 얼마나 해야 세액공제를 다 받지?"라는 고민이 시작됩니다. 연봉 5,500만 원 전후 직장인은 공제율이 갈리는 기준선에 걸쳐 있어 계산이 더 헷갈립니다.
한도를 잘못 알고 적게 넣으면 받을 수 있던 환급을 놓치고, 한도 이상을 넣으면 목돈이 묶이는데 공제 혜택은 늘지 않습니다. 12월 말에 몰려 이체가 늦어지면 올해분으로 인정받지 못할 위험도 있습니다.
이 글에서는 연금저축과 IRP의 세액공제 한도 구조, 공제율 기준선, 연봉 5,500만 원 전후 직장인의 계산 예시, 마감 전 점검 순서를 정리합니다. 기준일은 2026년 11월 12일입니다. 다만 이번 글의 한도·공제율은 기존 세법(2025년분으로 알려진 내용)을 기준으로 한 것이고, 2026년분 개정 여부는 국세청에서 최종 확인하셔야 합니다.
결론부터: 기존 세법 기준으로 연금저축과 IRP를 합쳐 연 900만 원까지 공제 대상이며, 공제율 16.5%면 최대 148.5만 원입니다. 2026년분은 국세청에서 확인하세요.
- 세액공제 대상 납입 한도는 연금저축 600만 원, 연금저축+IRP 합산 900만 원으로 알려져 있습니다(2026년분 확인 필요).
- 공제율은 총급여 5,500만 원 이하 16.5%, 초과 13.2%로 알려져 있어 기준선 확인이 핵심입니다.
- 900만 원 기준 최대 공제액은 16.5%면 148.5만 원, 13.2%면 118.8만 원입니다.
- 연말 납입은 12월 31일까지 입금이 반영돼야 하므로 마감 직전은 피하는 편이 안전합니다.
- 적용 전에 국세청·법제처에서 2026년분 한도와 공제율을 꼭 확인하세요.
1. 연금저축 IRP 연말 납입 세액공제 한도, 기본 구조
연금계좌 세액공제는 연금저축과 IRP(개인형 퇴직연금)에 넣은 돈의 일부를 그해 세금에서 직접 빼 주는 제도입니다. 알려진 기존 기준으로는 연금저축은 연 600만 원, 연금저축과 IRP를 합치면 연 900만 원까지가 공제 대상입니다.
그보다 많이 넣을 수는 있습니다. 연금계좌 전체 납입 한도는 연 1,800만 원으로 알려져 있지만 세액공제는 900만 원까지만 적용됩니다. 초과분은 공제와 무관하게 묶이는 돈이므로 목적을 정하고 넣어야 합니다.
2. 총급여 5,500만 원 전후, 공제율이 갈리는 기준
공제율은 소득에 따라 두 단계로 알려져 있습니다. 총급여 5,500만 원 이하(종합소득 4,500만 원 이하)면 16.5%, 이를 넘으면 13.2%입니다.
| 구분 | 공제율 | 900만 원 납입 시 공제액 |
|---|---|---|
| 총급여 5,500만 원 이하 | 16.5% | 148.5만 원 |
| 총급여 5,500만 원 초과 | 13.2% | 118.8만 원 |
| 두 구간 차이 | 3.3%p | 29.7만 원 |
연봉이 5,500만 원 전후라면 ‘연봉’이 아니라 ‘총급여’로 판단해야 합니다. 총급여는 연봉에서 식대 등 비과세 소득을 뺀 금액이라 연봉과 다를 수 있습니다. 본인의 총급여는 급여명세서나 원천징수영수증에서 확인하세요.
3. 연봉 5,500만 원 전후 직장인 계산 예시
올해 연금저축이나 IRP에 한 푼도 넣지 않았고, 한도가 기존 기준 그대로라고 가정해 보겠습니다. 최대로 받으려면 연말까지 연금저축 600만 원과 IRP 300만 원 등 합계 900만 원을 채우면 됩니다.
| 상황 | 납입액 | 공제율 | 세액공제액 |
|---|---|---|---|
| 총급여 5,500만 원 이하 | 900만 원 | 16.5% | 148.5만 원 |
| 총급여 5,500만 원 초과 | 900만 원 | 13.2% | 118.8만 원 |
| 이미 300만 원 납입 후 600만 원 추가(16.5%) | 합계 900만 원 | 16.5% | 148.5만 원 |
| 연금저축만 600만 원(16.5%) | 600만 원 | 16.5% | 99만 원 |
마지막 행의 99만 원은 600만 원 × 16.5%로 제가 계산한 값입니다. 즉 연금저축만 한도를 채워도 약 99만 원, IRP까지 합쳐 900만 원을 채우면 약 148.5만 원이 되는 구조입니다.
4. 연말까지 얼마를 넣을지 정하는 순서
아래 순서대로 계산하면 부족한 금액이 나옵니다.
- 올해 이미 연금저축과 IRP에 넣은 금액을 계좌별로 합산합니다.
- 공제 한도(합산 900만 원으로 알려진 금액)에서 이미 넣은 금액을 뺍니다.
- 남은 금액을 연금저축 600만 원 한도와 IRP로 나눠 배분합니다.
- 12월 31일 입금 반영 여부를 고려해 12월 중순 전에 이체합니다.
예를 들어 올해 연금저축에 월 20만 원씩 10개월간 200만 원을 넣었다면, 900만 원 한도에서 700만 원이 남습니다. 연금저축 한도 600만 원까지 400만 원을 더 넣고 IRP에 300만 원을 넣으면 한도를 채웁니다. 이 숫자는 설명용 가정입니다.
5. 연말 납입 마감과 홈택스 확인
연말 납입은 해당 연도 12월 31일까지 입금이 반영돼야 공제 대상으로 알려져 있습니다. 2026년 12월 31일은 목요일이라 마감 직전에는 이체 반영이 늦어질 수 있습니다. 금융사별 마감 시각은 확인하지 못했으니 이용 중인 금융사 공지를 보세요.
공제는 다음 해 연말정산 때 신청하며, 홈택스의 간소화 자료에서 조회할 수 있는 것으로 알려져 있습니다. 2027년 1월 간소화 서비스 일정은 확인하지 못했으니 국세청 공지를 확인하세요. IRP 납입 안내는 금융감독원 통합연금포털에서도 볼 수 있습니다.
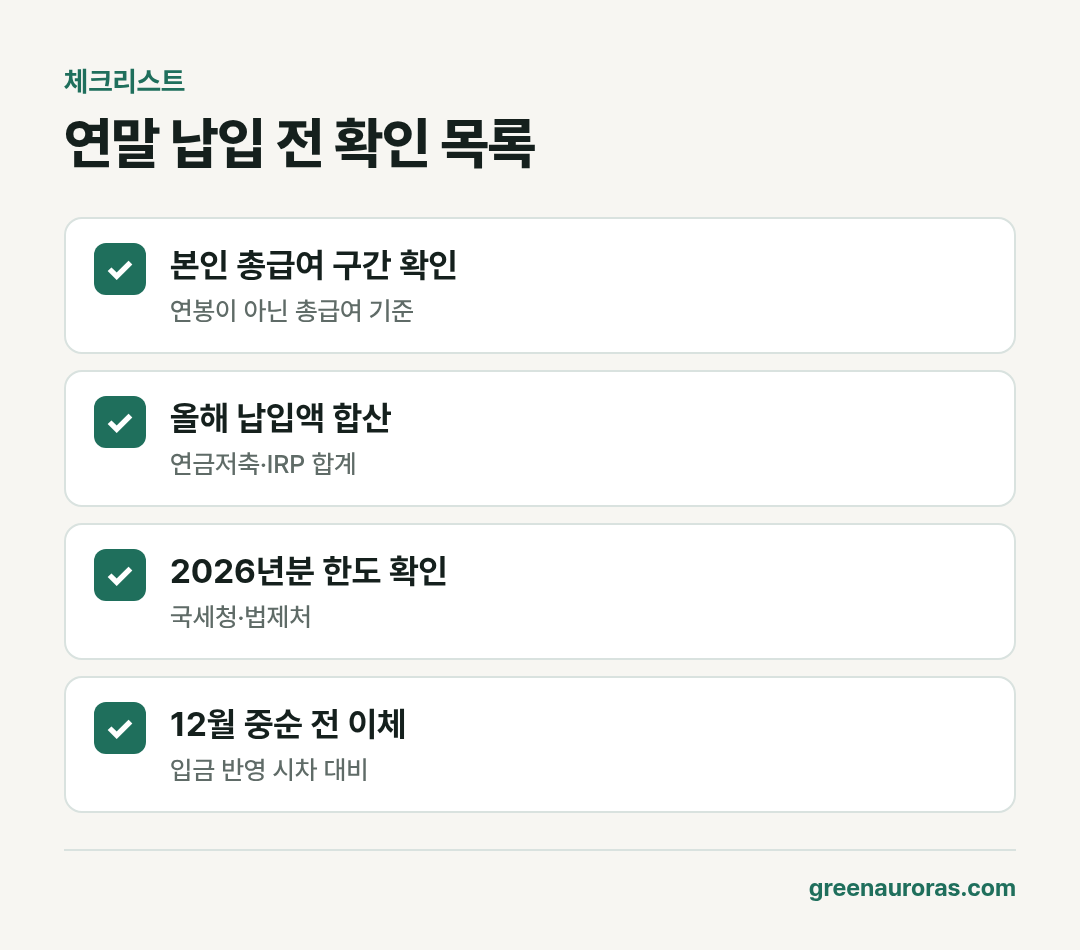
6. 납입 전 체크리스트
입금 버튼을 누르기 전에 확인하세요.
- ✅ 본인 총급여가 5,500만 원 이하인지 초과인지 확인했다
- ✅ 2026년분 세액공제 한도와 공제율을 국세청·법제처에서 확인했다
- ✅ 올해 이미 납입한 연금저축·IRP 금액을 합산했다
- ✅ 연금저축 600만 원, 합산 900만 원 한도(최신 기준 확인 후)에 맞춰 배분했다
- ✅ 12월 31일 이전에 입금이 반영되도록 여유 있게 이체한다
- ✅ 예상 결정세액이 공제액보다 큰지 점검했다
자주 묻는 질문 (FAQ)
Q. 연금저축 IRP 세액공제 한도는 얼마인가요?
기존 세법 기준으로 연금저축 연 600만 원, 연금저축과 IRP 합산 연 900만 원으로 알려져 있습니다. 2026년분 개정 여부는 확인하지 못했으니 국세청에서 최신 기준을 확인하세요.
Q. 연봉 5500만 원이면 공제율이 16.5%인가요?
연봉이 아니라 총급여 5,500만 원 이하일 때 16.5%, 초과하면 13.2%로 알려져 있습니다. 비과세 소득이 있으면 총급여가 연봉보다 낮을 수 있으니 원천징수영수증으로 확인하세요.
Q. 연금저축 IRP 연말 납입은 언제까지 해야 하나요?
해당 연도 12월 31일까지 입금이 반영돼야 공제 대상으로 알려져 있습니다. 2026년 12월 31일은 목요일이고 금융사별 마감 시각은 확인하지 못했으니 12월 중순 전에 넣는 편이 안전합니다.
정리하면 연봉 5,500만 원 전후 직장인이 연말까지 채울 목표는 기존 기준으로 연금저축과 IRP 합산 900만 원입니다. 총급여가 5,500만 원 이하면 최대 148.5만 원, 초과면 118.8만 원이 공제 대상 세액으로 계산됩니다.
다만 이 글의 한도와 공제율은 2026년분으로 확인된 수치가 아닙니다. 납입 전에 국세청과 법제처에서 최신 기준을 확인하고, 납입 후 상품은 원금 손실 가능성이 있는 투자상품일 수 있다는 점도 고려해 결정하세요.
참고한 공식 자료
국세청 · 국가법령정보센터(소득세법 제59조의3) · 홈택스 · 금융감독원 통합연금포털
※ 이 글은 정보 제공 목적이며 투자 자문이 아닙니다. 투자 판단과 그 결과의 책임은 본인에게 있습니다.